

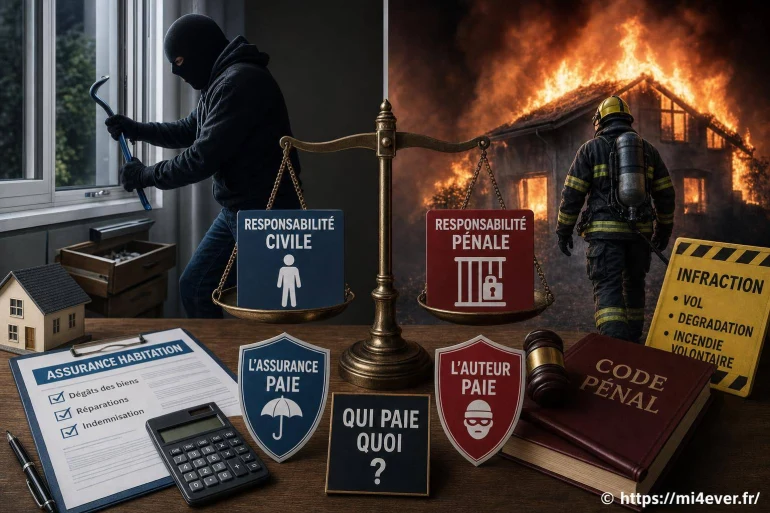
Responsabilité civile et pénale : qui paie après un cambriolage ou un incendie ?
- Deux responsabilités, deux logiques distinctes
- Après un cambriolage : l'assurance paie-t-elle toujours ?
- Après un incendie : l'origine du feu change la répartition des coûts
- Quand le pénal intervient après un incendie ou un cambriolage ?
- Les démarches qui protègent vos droits
- Vidéosurveillance : une preuve utile, sous conditions
- Ce que l'assurance peut refuser ou limiter
Après un cambriolage ou un incendie, la question de l'indemnisation ne dépend pas uniquement de l'assurance souscrite. Elle repose aussi sur l'origine du sinistre, le statut de l'occupant, les fautes éventuelles et l'existence d'une infraction. Responsabilité civile et pénale : qui paie quoi après un cambriolage ou un incendie ? La réponse peut impliquer l'assureur, le propriétaire, le locataire, un voisin, un professionnel ou l'auteur des faits.
Une règle aide à y voir clair : la responsabilité civile sert à réparer un dommage, généralement par le versement d'une indemnité. La responsabilité pénale sanctionne une infraction, par exemple un vol, une dégradation volontaire ou un incendie provoqué. Les deux peuvent s'appliquer au même événement, mais elles ne répondent pas au même besoin.
Deux responsabilités, deux logiques distinctes
La responsabilité civile cherche à remettre la victime, autant que possible, dans la situation où elle se trouvait avant le sinistre. Elle peut couvrir des biens endommagés, des frais de relogement, une perte d'usage ou les dégâts causés à un tiers. L'assureur intervient souvent, dans les limites du contrat et après application des franchises.
La responsabilité pénale relève du tribunal. Elle vise la personne qui a commis une infraction : cambrioleur, auteur d'un incendie volontaire, personne ayant dégradé une porte pour entrer, ou encore individu ayant mis le feu par imprudence grave dans certaines circonstances. Une condamnation pénale peut s'accompagner de dommages et intérêts versés à la victime.
Responsabilité civile
Elle indemnise le préjudice subi. Elle peut être prise en charge par une assurance habitation, une assurance professionnelle ou l'assurance du responsable.
Responsabilité pénale
Elle punit l'infraction. Elle peut conduire à une amende, une peine d'emprisonnement, des mesures complémentaires et une obligation d'indemniser la victime.
Le rôle de l'assureur
L'assureur indemnise selon les garanties prévues, puis peut exercer un recours contre la personne responsable pour récupérer les sommes versées.
L'assurance ne remplace pas la justice pénale : elle répare un dommage couvert, tandis que la procédure pénale cherche à identifier et sanctionner l'auteur d'une infraction.
Après un cambriolage : l'assurance paie-t-elle toujours ?
En cas d'effraction, la première source d'indemnisation est souvent la garantie vol de l'assurance habitation. Elle peut couvrir le mobilier, le matériel informatique, les objets personnels et les détériorations provoquées par l'intrusion : serrure forcée, porte fracturée, fenêtre brisée ou système d'alarme endommagé.
Cette prise en charge n'est pas automatique. L'assureur vérifie les garanties du contrat, les exclusions et les mesures de protection prévues. Certaines polices imposent, par exemple, une serrure particulière, la fermeture des ouvrants ou des protections renforcées lors d'une absence prolongée. Une clause inadaptée ou une obligation non respectée peut entraîner une réduction, voire un refus d'indemnisation, si elle a joué un rôle dans le sinistre.
Qui est responsable du vol ?
Le cambrioleur est civilement et pénalement responsable. En pratique, il est souvent inconnu ou insolvable. C'est précisément dans ce type de situation que l'assurance habitation prend toute son utilité : elle peut indemniser l'assuré sans attendre qu'un auteur soit identifié ou condamné.
Si l'auteur est retrouvé, la victime peut demander réparation de ses préjudices au cours de la procédure pénale, notamment en se constituant partie civile. L'assureur qui a indemnisé son client peut aussi se retourner contre le responsable, selon le mécanisme de la subrogation : il récupère, à la place de l'assuré, les sommes qui auraient dû être payées par l'auteur des faits.
Locataire ou propriétaire : qui règle la porte et les dégâts ?
Lorsqu'un intrus endommage une porte d'entrée, une fenêtre ou un volet, les dégâts touchent au logement lui-même. Le propriétaire reste tenu de délivrer un logement décent et sécurisé, mais l'assurance du locataire peut couvrir les dommages selon le contrat. Les assureurs échangent ensuite entre eux pour répartir la charge finale.
Le locataire n'a pas à payer les conséquences d'une effraction qu'il n'a pas provoquée. En revanche, il doit agir avec prudence : déclarer rapidement le sinistre, préserver les preuves et faire sécuriser les lieux. Laisser volontairement une porte ouverte ou une fenêtre facilement accessible peut soulever une discussion sur les conditions de garantie, sans faire disparaître automatiquement tout droit à indemnisation.

À ne pas rater également

Après un incendie : l'origine du feu change la répartition des coûts
Un incendie peut résulter d'un court-circuit, d'un appareil défectueux, d'une bougie oubliée, d'une cuisson laissée sans surveillance, d'un acte de malveillance ou de la propagation d'un feu parti d'un logement voisin. La recherche de l'origine est donc déterminante pour savoir quel contrat intervient et si une personne doit rembourser les dommages causés.
La garantie incendie de l'assurance habitation couvre généralement les dommages matériels provoqués par le feu, la fumée, l'explosion ou l'intervention des secours, sous réserve des conditions contractuelles. Elle peut aussi prévoir une indemnisation du relogement temporaire et de certains frais annexes. Les biens doivent être justifiés autant que possible : factures, photographies, relevés bancaires, garanties, certificats ou inventaire.
| Situation | Indemnisation principale | Responsabilité possible |
|---|---|---|
| Feu parti d'un appareil défectueux | Assurance habitation, selon les garanties | Recours possible contre le fabricant ou le vendeur si un défaut est démontré |
| Incendie causé par un voisin | Assurance de la victime, puis échanges entre assureurs | Responsabilité civile du voisin si sa faute ou son fait est établi |
| Feu déclenché par un locataire | Assurance habitation et garanties locatives | Le locataire peut devoir réparer les dommages, sauf cause exonératoire |
| Incendie volontaire | Assureur de la victime si le risque est couvert | Responsabilité pénale et civile de l'auteur |
Le principe de responsabilité du locataire en cas d'incendie
Le locataire est présumé responsable des dommages causés par un incendie dans le logement qu'il occupe, sauf s'il prouve que le feu résulte d'un cas fortuit, d'un vice de construction ou de la communication du feu depuis un immeuble voisin. C'est l'une des raisons pour lesquelles une assurance habitation incluant la responsabilité locative est indispensable.
Cette présomption ne veut pas dire que le locataire paiera toujours sur ses fonds personnels. Son assureur peut indemniser le propriétaire pour les dégâts au bâtiment et les voisins pour les dommages subis. Une franchise peut rester à la charge de l'assuré. Si le contrat est absent, résilié ou insuffisant, le locataire risque de devoir régler lui-même une somme très élevée.
Le propriétaire peut-il être tenu responsable ?
Oui, lorsque l'incendie trouve sa source dans un défaut relevant du logement ou d'un équipement dont il a la charge. Une installation électrique dangereuse, une chaudière mal entretenue par le bailleur ou un vice de construction peuvent engager sa responsabilité. La preuve est souvent technique : rapport d'expert, constat, analyse des secours ou expertise judiciaire.
Un propriétaire ne devient pas responsable du seul fait qu'un incendie est survenu dans son bien. Il faut relier le dommage à un manquement, à un défaut du bâtiment ou à une obligation qui lui incombait. La recherche des causes du sinistre ne doit jamais être négligée, car elle influence directement les recours possibles.
Quand le pénal intervient après un incendie ou un cambriolage ?
Un cambriolage implique généralement une infraction : vol, tentative de vol, violation de domicile, dégradation ou recel. Le dépôt de plainte ouvre la voie à une enquête. L'enregistrement d'images de vidéoprotection, les photographies des traces d'effraction, les témoignages et les relevés d'alarme peuvent aider les enquêteurs à établir les faits.
Pour un incendie, la qualification dépend des circonstances. Un incendie volontaire relève d'une infraction grave. Un feu né d'une négligence peut aussi avoir des suites pénales lorsqu'il a causé des blessures, un décès ou une mise en danger. Une simple maladresse domestique ne conduit pas systématiquement à une condamnation, mais elle peut engager la responsabilité civile de son auteur.
Victime : demander des dommages et intérêts
La victime d'une infraction peut demander réparation de ses préjudices matériels, corporels et moraux. Dans une procédure pénale, elle peut se constituer partie civile. Cette démarche ne remplace pas la déclaration à l'assurance : les deux voies peuvent avancer en parallèle.
Si les pertes dépassent les plafonds de garantie, si des objets ne sont pas couverts ou si une franchise est appliquée, l'action contre l'auteur peut avoir un intérêt concret. Encore faut-il que l'auteur soit identifié et solvable. C'est pourquoi il est prudent de constituer un dossier précis dès les premières heures.
Les démarches qui protègent vos droits
Après un cambriolage ou un incendie, la rapidité compte. Les déclarations, les preuves et la sécurisation du logement influencent la qualité de l'indemnisation. Il ne s'agit pas de tout faire seul dans la précipitation : l'essentiel est de garder une trace datée et complète des faits.
- Protéger les personnes et les lieux. Appelez les secours en cas d'incendie, ne rentrez pas dans un bâtiment dangereux et faites sécuriser les accès après une effraction.
- Prévenir les autorités. Déposez plainte pour un cambriolage ou un acte volontaire présumé. Pour un incendie, les constatations des secours et des autorités peuvent être utiles.
- Déclarer le sinistre à l'assureur. Respectez le délai prévu par votre contrat et transmettez les documents demandés.
- Réunir les justificatifs. Photos, vidéos, factures, inventaires, certificats, échanges avec un réparateur et preuves d'achat permettent d'évaluer les pertes.
- Conserver les éléments endommagés. Ne jetez pas un appareil brûlé, une serrure forcée ou des objets détériorés avant l'expertise, sauf risque sanitaire ou sécuritaire.
- Vérifier le rapport d'expertise. En cas de désaccord sur l'origine du sinistre ou le montant proposé, une contre-expertise peut être envisagée.
Vidéosurveillance : une preuve utile, sous conditions
Une caméra installée à domicile peut aider à documenter une intrusion, un départ de feu visible ou les allées et venues autour d'un bien. Les images ne remplacent pas une enquête, mais elles peuvent compléter une plainte, appuyer une déclaration d'assurance ou orienter les recherches.
La règle est simple dans une maison individuelle : une caméra doit filmer votre propriété, pas la voie publique ni les espaces privés des voisins. Dans un immeuble, une copropriété ou un local professionnel, les règles sont plus encadrées, notamment en matière d'information des personnes filmées et de finalité du dispositif.
En cas de sinistre, conservez le fichier original, notez l'heure affichée par le système et faites-en une copie. Évitez les montages ou les modifications. Une séquence intacte, accompagnée d'un contexte clair, sera plus exploitable qu'une vidéo recadrée ou diffusée sur les réseaux sociaux. Partager publiquement le visage d'un suspect n'est pas une bonne méthode de réparation : transmettez plutôt les images aux forces de l'ordre et à votre assureur si celui-ci les demande. [ A lire en complément ici ]
Ce que l'assurance peut refuser ou limiter
Un refus d'indemnisation doit être motivé par le contrat et les circonstances. Les situations les plus sensibles concernent l'absence de garantie vol, les fausses déclarations, les objets exclus, les plafonds d'indemnisation, les justificatifs insuffisants ou le non-respect d'une mesure de sécurité expressément prévue par la police d'assurance.
Pour un incendie, une exclusion ne peut pas être opposée de manière vague. L'assureur doit pouvoir la rattacher à une clause contractuelle claire et applicable au sinistre. En cas de désaccord, demandez les références précises invoquées, relisez les conditions particulières et générales, puis réunissez les éléments techniques utiles. La médiation de l'assurance, une association de consommateurs ou un professionnel du droit peuvent ensuite aider à apprécier la situation.
La meilleure protection reste un dossier cohérent : garanties relues avant le sinistre, objets de valeur déclarés lorsque le contrat l'exige, moyens de protection réellement utilisés, preuves conservées et réactions rapides après les faits. Face à une porte forcée ou à une pièce noircie par la fumée, chaque document compte : il devient le fil qui relie le dommage subi, la garantie souscrite et la personne qui devra finalement en supporter le coût.

👉 Lire aussi: Les meilleures caméras de télésurveillance domotique en 2026 et Quand les caméras de surveillance ont-elles été créées ?


A propos de nous : Victor

Technicien spécialisé en installation de systèmes de vidéosurveillance, j'ai rejoint l'équipe de Mi4Ever pour partager mon expertise du terrain. Chaque jour, je découvre de nouveaux défis liés à la sécurité et je prends plaisir à transmettre mes astuces pour optimiser l'installation et l'entretien des équipements. Je crois fermement que la vigilance passe par la connaissance, c'est pourquoi je m'efforce d'expliquer simplement des concepts parfois complexes. Sur le site, je vous livre mes meilleures pratiques et conseils pour protéger efficacement vos espaces. Rejoignez-moi pour suivre l’actualité et les tendances du secteur !