

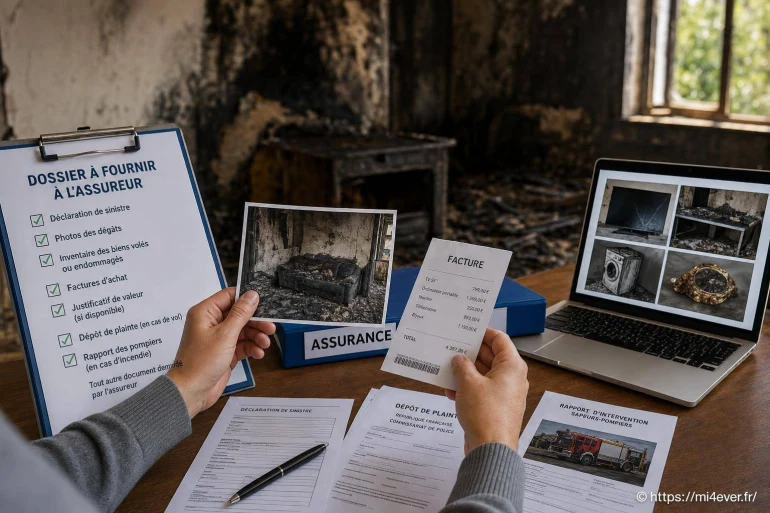
Quelles preuves fournir à l’assureur après un vol ou un incendie pour être remboursé ?
- Quelles preuves fournir à l'assureur après un vol ou un incendie pour être remboursé ?
- Après un vol : les documents qui établissent l'effraction et la liste des objets dérobés
- Après un incendie : documenter les dégâts sans faire disparaître les indices
- Comment prouver la valeur de ses biens quand les factures ont disparu ?
- Préparer un inventaire clair pour l'expert et l'assureur
- Les étapes à suivre juste après le sinistre
- Les erreurs qui fragilisent une demande d'indemnisation
- Conserver les preuves avant qu'un sinistre ne survienne
- Questions fréquentes
Après un cambriolage ou un incendie, l'indemnisation dépend autant du contrat que de votre capacité à prouver l'existence, la valeur et la disparition ou la destruction des biens. Factures, photos, dépôt de plainte, inventaire, vidéos de surveillance et constats sont les pièces qui permettent à l'assureur d'évaluer le sinistre sans se limiter à une déclaration orale.
Le bon réflexe consiste à sécuriser les lieux, prévenir les autorités lorsque cela s'impose, déclarer le sinistre dans le délai prévu par votre contrat, puis réunir des preuves datées et cohérentes. Une preuve isolée peut aider ; un dossier composé de plusieurs éléments concordants est beaucoup plus solide. [ Voir ici aussi ]
Quelles preuves fournir à l'assureur après un vol ou un incendie pour être remboursé ?
Les preuves les plus utiles sont celles qui répondent à trois questions simples : qu'est-ce qui s'est passé, quels biens étaient présents et quelle était leur valeur. L'assureur peut ensuite mandater un expert pour vérifier les circonstances, estimer les dommages et rapprocher vos déclarations des garanties souscrites.
La réalité du sinistre
Plainte, récépissé, photos des accès forcés, rapport des secours ou constat des dégâts montrent qu'un événement garanti s'est produit.
L'existence des biens
Factures, bons de livraison, certificats de garantie, photographies et inventaires prouvent que les objets se trouvaient dans le logement.
La valeur des objets
Tickets, relevés bancaires, expertise, estimation d'un professionnel ou prix d'un bien comparable servent à chiffrer la demande.

Après un vol : les documents qui établissent l'effraction et la liste des objets dérobés
En cas de vol, la déclaration à l'assureur est généralement accompagnée d'un dépôt de plainte. Ce document ne remplace pas les autres justificatifs, mais il établit officiellement les circonstances que vous signalez : effraction, intrusion, menace, ruse ou vol commis dans une dépendance, selon les cas prévus au contrat.
Prenez des photographies détaillées avant tout nettoyage ou réparation : porte fracturée, serrure endommagée, fenêtre forcée, volet arraché, pièces retournées, traces de passage. Si un serrurier intervient en urgence, demandez une facture descriptive et, si possible, des photos de l'élément remplacé. Ces pièces relient les dommages matériels au cambriolage.
La liste des biens volés mérite une attention particulière. Évitez les formulations vagues comme « bijoux divers » ou « matériel informatique ». Indiquez plutôt la marque, le modèle, le numéro de série, la couleur, la date approximative d'achat et le prix connu. Pour une montre, une console, un appareil photo ou un ordinateur, le numéro de série peut s'avérer déterminant.
Un dossier de vol se lit comme une chronologie : le logement avant l'intrusion, les traces laissées par l'intrusion, puis les biens qui ne s'y trouvent plus.
Les images de vidéosurveillance peuvent-elles servir ?
Oui. Une caméra extérieure, une sonnette connectée ou un système installé à l'intérieur peut fournir des images utiles pour établir une présence, une plage horaire ou un mode d'accès. Ne modifiez pas les séquences et ne les diffusez pas sur les réseaux sociaux. Sauvegardez rapidement les fichiers, car certains enregistreurs écrasent les images après un délai limité.
Transmettez à l'assureur ce qui est pertinent : captures datées, export vidéo, référence de l'équipement et explication concise de ce que montre la séquence. Les forces de l'ordre peuvent aussi demander les images dans le cadre de leur enquête. La vidéosurveillance n'est pas une garantie automatique de remboursement, mais elle peut conforter un dossier déjà étayé.

Après un incendie : documenter les dégâts sans faire disparaître les indices
Après un incendie, la priorité reste la sécurité : n'entrez pas dans un logement déclaré dangereux et respectez les consignes des secours. Lorsque l'accès est autorisé, photographiez les pièces, les meubles, les appareils et les zones touchées. Prenez des vues larges pour situer les dommages, puis des gros plans pour montrer l'état réel des objets.
Le rapport ou l'attestation des services de secours, lorsqu'il existe, peut compléter la déclaration. Des factures de nettoyage, de mise en sécurité, de bâchage, de relogement ou de garde-meubles peuvent également être utiles si votre contrat prévoit ces garanties. Gardez chaque justificatif, même pour une dépense engagée dans l'urgence.
Ne jetez pas immédiatement les objets endommagés. L'expert peut demander à les examiner, surtout pour l'électroménager, le matériel électronique, les meubles de valeur ou les biens dont la destruction n'est pas évidente sur photo. Si un nettoyage est indispensable, conservez des clichés avant intervention et demandez un devis ou une facture détaillée.

Comment prouver la valeur de ses biens quand les factures ont disparu ?
Une facture reste le justificatif le plus simple, mais son absence ne signifie pas forcément l'absence d'indemnisation. L'assureur peut examiner un ensemble de preuves : relevé bancaire mentionnant le paiement, confirmation de commande, courriel du vendeur, certificat de garantie, emballage portant un numéro de série, photographies prises avant le sinistre ou déclaration d'un professionnel.
Pour les bijoux, œuvres, collections, instruments ou objets anciens, une estimation antérieure, un certificat d'authenticité, un rapport d'expertise ou une facture d'achat en salle de vente est particulièrement utile. Les bijoux hérités posent souvent difficulté : des photos où ils sont portés, un document de succession ou une estimation réalisée avant le sinistre peuvent aider à établir leur existence et leur valeur.
Les photos personnelles sont souvent sous-estimées. Une image de salon prise lors d'un anniversaire peut montrer un téléviseur, un meuble, une enceinte ou un ordinateur. Elle ne donne pas toujours le prix exact, mais elle confirme la présence du bien dans le logement. Ajoutez, lorsque vous le pouvez, une photo de la référence produit ou de l'étiquette.
- Factures, tickets, devis acceptés et certificats de garantie ;
- Relevés bancaires et confirmations de commande ;
- Photographies, vidéos familiales et inventaire domestique ;
- Numéros de série, notices, boîtes et étiquettes ;
- Estimations, certificats d'authenticité et avis de professionnels.
Préparer un inventaire clair pour l'expert et l'assureur
Un inventaire bien présenté accélère les échanges. Classez les biens par pièce, puis par catégorie : mobilier, appareils électriques, informatique, vêtements, objets de valeur. Pour chaque ligne, indiquez la désignation précise, la marque, le modèle, la date d'acquisition approximative, le prix d'achat connu et le justificatif disponible.
| Élément à décrire | Exemple utile | Preuve associée |
|---|---|---|
| Appareil électronique | Ordinateur portable, marque, modèle, numéro de série | Facture, relevé bancaire, photo, garantie |
| Bijou | Bague en or, pierre, poids ou description distinctive | Certificat, expertise, photo, facture |
| Mobilier | Canapé, dimensions, revêtement, date d'achat | Facture, photo du logement, commande |
Il est préférable de séparer les biens totalement détruits de ceux qui sont réparables. Pour un équipement récupérable mais abîmé, joignez si possible un devis de réparation. L'expert appréciera la cohérence entre la vétusté du bien, sa valeur déclarée et les justificatifs fournis. L'indemnisation dépend ensuite des règles de votre contrat : valeur d'usage, vétusté, remplacement à neuf ou plafonds spécifiques.
Les étapes à suivre juste après le sinistre
La rapidité compte, mais elle ne doit pas vous faire agir dans le désordre. Procédez par étapes et notez les échanges : nom de l'interlocuteur, date de l'appel, référence du dossier et documents transmis.
- Protégez les personnes et les lieux : contactez les secours en cas de danger, empêchez l'aggravation des dommages et faites sécuriser les accès si nécessaire.
- Signalez le vol : déposez plainte dès que possible et récupérez le récépissé ou la copie de votre déclaration.
- Déclarez le sinistre : respectez le délai indiqué dans vos conditions contractuelles et décrivez les faits avec précision.
- Photographiez et conservez : documentez les dommages, ne jetez pas les objets importants avant expertise et rassemblez les justificatifs.
- Répondez aux demandes de l'expert : fournissez l'inventaire, les preuves de valeur et les informations complémentaires demandées.
Les erreurs qui fragilisent une demande d'indemnisation
Le principal écueil est de surestimer ou de reconstituer une liste dans la précipitation. Une demande imprécise, des montants incohérents ou des biens dont la description change au fil des échanges peuvent susciter des questions légitimes. Prenez le temps de distinguer ce dont vous êtes certain de ce qui doit encore être vérifié.
Autre erreur fréquente : envoyer des images floues, mélangées ou sans légende. Renommez les fichiers simplement : « porte-effraction », « salon-après-incendie », « facture-ordinateur ». Une présentation claire ne crée pas de droit à indemnisation, mais elle évite des retards inutiles et facilite la lecture du dossier.
Enfin, relisez les garanties applicables. Les plafonds, franchises, exclusions et conditions de protection du logement peuvent varier selon le contrat. Une alarme, une serrure renforcée ou une caméra ne modifient pas automatiquement votre indemnisation ; leur présence peut toutefois être utile lorsqu'elle fait partie des mesures prévues ou qu'elle apporte un élément de preuve exploitable.
Conserver les preuves avant qu'un sinistre ne survienne
La meilleure preuve est celle que vous n'avez pas besoin de rechercher dans l'urgence. Photographiez régulièrement les pièces de votre logement, ouvrez les placards contenant du matériel coûteux et filmez brièvement les objets de valeur. Un inventaire mis à jour après un achat important vaut souvent mieux qu'une longue reconstruction de mémoire.
Rangez les justificatifs importants hors du domicile, dans un coffre numérique sécurisé ou auprès d'une personne de confiance. Pensez aussi à sauvegarder les images de vidéosurveillance lorsque celles-ci montrent un événement anormal, même si les dégâts semblent mineurs au départ.
Pour approfondir les délais de déclaration d'un sinistre portant sur un bien mobilier, les preuves à réunir et les recours possibles, vous pouvez lire cet article. Agir vite tout en gardant des traces précises reste le meilleur moyen de défendre votre dossier.
Questions fréquentes
Une facture est-elle obligatoire pour être indemnisé après un vol ?
Non. Une facture est très utile, mais vous pouvez aussi présenter un relevé bancaire, une confirmation de commande, des photos, un certificat de garantie, un numéro de série ou une estimation professionnelle. L'assureur évaluera la cohérence de l'ensemble des preuves.
Faut-il garder les objets brûlés après un incendie ?
Oui, autant que possible et sans mettre votre sécurité en danger. Les objets endommagés peuvent être examinés par l'expert. Photographiez-les avant toute évacuation ou nettoyage et demandez l'accord de l'assureur avant de les jeter.
Les images d'une caméra peuvent-elles être transmises à l'assureur ?
Oui. Sauvegardez les fichiers originaux, notez la date et l'heure affichées, puis transmettez les séquences ou captures pertinentes sans les modifier. Elles peuvent compléter le dépôt de plainte, les photos des dégâts et votre déclaration de sinistre.

👉 Lire aussi: Comment choisir son alarme domotique en novembre 2026 ? et Les gestes à adopter en cas d'urgence médicale à domicile quand on est senior


A propos de nous : Victor

Technicien spécialisé en installation de systèmes de vidéosurveillance, j'ai rejoint l'équipe de Mi4Ever pour partager mon expertise du terrain. Chaque jour, je découvre de nouveaux défis liés à la sécurité et je prends plaisir à transmettre mes astuces pour optimiser l'installation et l'entretien des équipements. Je crois fermement que la vigilance passe par la connaissance, c'est pourquoi je m'efforce d'expliquer simplement des concepts parfois complexes. Sur le site, je vous livre mes meilleures pratiques et conseils pour protéger efficacement vos espaces. Rejoignez-moi pour suivre l’actualité et les tendances du secteur !