Quels sont les biens exclus ou faiblement indemnisés en cas de cambriolage ou d’incendie ?
- Quels sont les biens exclus ou faiblement indemnisés en cas de cambriolage ou d'incendie ?
- Les biens les plus souvent limités par les contrats
- Bijoux, montres et objets de valeur : une couverture souvent plafonnée
- Argent liquide, papiers et données : des pertes difficiles à rembourser
- Matériel professionnel et objets prêtés : attention au statut du bien
- Cave, garage, balcon et abri de jardin : des garanties souvent réduites
- Les exclusions liées aux circonstances du sinistre
- Comment prouver l'existence et la valeur de ses biens ?
- Vétusté, valeur à neuf et plafonds : comprendre ce qui réduit le remboursement
- Adapter son assurance à ce que contient réellement le logement
- Questions fréquentes
Après un cambriolage ou un incendie, tous les objets présents dans un logement ne sont pas indemnisés de la même manière. Les contrats d'assurance habitation prévoient souvent des plafonds, des exclusions et des preuves à fournir, surtout pour les bijoux, l'argent liquide, le matériel professionnel, les objets de valeur ou les biens entreposés hors du logement. Lire les garanties avant le sinistre évite des déconvenues au moment où l'on a le plus besoin d'être protégé.
Quels sont les biens exclus ou faiblement indemnisés en cas de cambriolage ou d'incendie ?
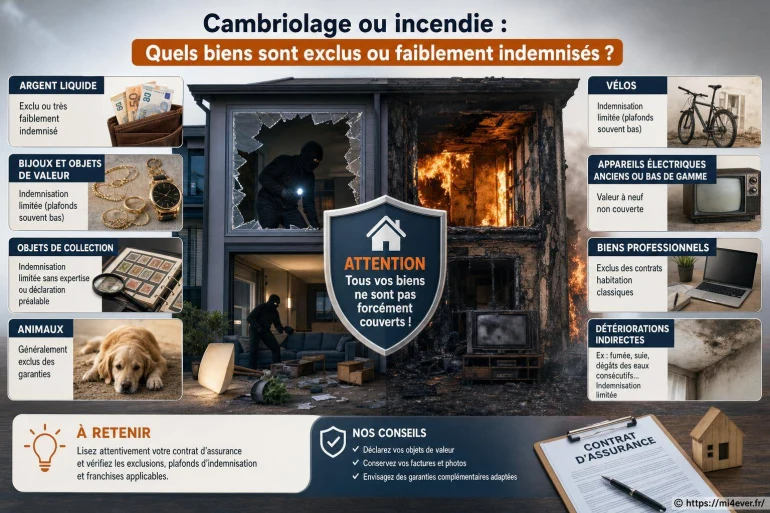
Les biens les plus exposés à une indemnisation réduite sont généralement ceux qui sont difficiles à prouver, très faciles à transporter ou dont la valeur peut varier fortement. Une assurance multirisque habitation couvre les meubles et effets personnels selon les conditions prévues au contrat, mais elle ne traite pas nécessairement un ordinateur, une montre de collection et une enveloppe d'espèces de la même façon.
Le point central est simple : la garantie dépend de la nature du bien, de son lieu de conservation, de sa valeur déclarée et des justificatifs disponibles. Une montre laissée dans un tiroir, une cave remplie de bouteilles rares ou un appareil photo utilisé pour travailler peuvent relever de règles différentes.
L'assurance ne rembourse pas une idée de la valeur de vos biens : elle indemnise ce que le contrat couvre et ce que vous pouvez établir après le sinistre.
Les biens les plus souvent limités par les contrats
Certains objets ne sont pas automatiquement exclus, mais leur indemnisation est encadrée par un plafond spécifique. Ce plafond peut être inférieur au montant global assuré pour le mobilier. Il mérite donc d'être vérifié ligne par ligne dans les conditions particulières et générales.
Bijoux et objets précieux
Bagues, montres, pierres précieuses, métaux précieux et pièces de collection font souvent l'objet d'un plafond dédié. Une extension de garantie ou une déclaration détaillée peut être nécessaire pour les objets de grande valeur.
Espèces et moyens de paiement
L'argent liquide est fréquemment exclu ou indemnisé dans des limites très basses. Les chèques, cartes bancaires et titres demandent aussi des démarches spécifiques auprès de la banque.
Matériel professionnel
Un ordinateur, des outils ou un appareil photo utilisés dans le cadre d'une activité professionnelle ne sont pas toujours couverts par une assurance habitation classique.
Biens en dépendance
Les objets placés dans une cave, un garage, un abri de jardin ou un local commun peuvent bénéficier de garanties plus faibles, voire être exclus selon leur nature.
Bijoux, montres et objets de valeur : une couverture souvent plafonnée
Les bijoux constituent l'un des sujets les plus sensibles après un cambriolage. Leur petite taille, leur valeur élevée et l'absence fréquente de facture expliquent les précautions prises par les assureurs. Beaucoup de contrats appliquent une limite d'indemnisation à l'ensemble des bijoux ou imposent des conditions particulières lorsque leur valeur dépasse un certain niveau.
Une alliance, un collier reçu en héritage ou une montre de luxe peuvent aussi être difficiles à évaluer. Sans facture, l'assureur peut demander des photographies, un certificat d'authenticité, une expertise, un écrin identifiable ou tout élément permettant d'établir l'existence et la valeur de l'objet avant le sinistre.
Les œuvres d'art, collections, instruments anciens, vins de garde, antiquités et objets de décoration rares suivent une logique proche. Une collection peut être couverte au titre du mobilier, mais avec une estimation insuffisante ou une vétusté appliquée, le remboursement peut rester loin de sa valeur réelle. La garantie « valeur agréée », lorsqu'elle est proposée, repose souvent sur une expertise préalable.
À ne pas rater également

Argent liquide, papiers et données : des pertes difficiles à rembourser
L'argent conservé à domicile est l'un des biens les moins bien protégés par les contrats courants. Certains prévoient une petite enveloppe d'indemnisation, d'autres l'excluent totalement. La preuve du montant détenu est, elle aussi, délicate à apporter. Un retrait bancaire ne suffit pas toujours à démontrer que les espèces se trouvaient encore dans le logement lors du vol.
Les documents personnels ne se résument pas à leur coût matériel. Un passeport, des diplômes, des actes notariés, des photos de famille ou un disque dur contenant des archives peuvent avoir une valeur personnelle considérable, sans équivalent financier. L'assurance peut prendre en charge certains frais de reconstitution de documents, selon le contrat, mais elle ne peut pas recréer des souvenirs ou des données disparues.
Pour les fichiers numériques, la meilleure protection reste une sauvegarde régulière, réalisée sur un support conservé ailleurs ou dans un service distant sécurisé. Ce geste complète utilement une alarme, un détecteur de fumée ou une caméra : ces équipements réduisent le risque, mais ne remplacent pas une copie de vos données.

Matériel professionnel et objets prêtés : attention au statut du bien
Un logement contient souvent des équipements utilisés aussi pour travailler : ordinateur, écran, imprimante, outils, caméra, stocks de marchandises ou mobilier professionnel. Or la garantie habitation vise d'abord la vie privée. Si l'usage professionnel est régulier ou si les biens appartiennent à une entreprise, une couverture dédiée peut être indispensable.
Le cas des objets prêtés est également délicat. Un appareil photo appartenant à un proche, un vélo loué ou un ordinateur fourni par un employeur ne vous appartient pas nécessairement. La responsabilité de l'indemnisation dépend alors du contrat du propriétaire, de la convention de prêt, de la garantie souscrite par l'employeur et des circonstances du sinistre.
Cave, garage, balcon et abri de jardin : des garanties souvent réduites
Les dépendances attirent les voleurs et présentent parfois un risque accru d'humidité ou d'incendie. Les assureurs distinguent donc fréquemment le logement principal des espaces annexes : garage indépendant, cave, box, véranda, remise ou abri de jardin. Les vélos, outils, équipements de sport, tondeuses et cartons stockés dans ces lieux peuvent être soumis à un plafond spécifique.
Dans les immeubles, les caves et locaux communs posent une difficulté supplémentaire. Une porte forcée, un cadenas endommagé ou des traces d'effraction peuvent être exigés pour déclencher la garantie vol. Une simple disparition dans un local accessible à plusieurs résidents risque de ne pas être indemnisée.
| Type de bien ou de situation | Risque d'indemnisation réduite | Précaution utile |
|---|---|---|
| Bijoux, montres, collections | Plafond dédié, preuve de valeur demandée | Photos, factures, certificats et expertise |
| Argent liquide | Exclusion fréquente ou montant limité | Éviter de conserver des sommes élevées chez soi |
| Vélos et outils en dépendance | Garantie restreinte selon le local | Vérifier la clause dépendances et sécuriser l'accès |
| Matériel professionnel | Exclusion possible de l'usage professionnel | Déclarer l'activité et envisager une assurance dédiée |
| Objets anciens ou hérités | Valeur difficile à prouver | Faire établir une estimation et archiver les preuves |
Les exclusions liées aux circonstances du sinistre
Un bien peut être couvert en théorie, mais ne pas être indemnisé si les conditions de garantie ne sont pas réunies. En cas de cambriolage, les contrats définissent généralement les événements retenus : effraction, escalade, usage de fausses clés, violence ou intrusion clandestine. Une porte non verrouillée, une fenêtre laissée ouverte ou une clé cachée à proximité peuvent compliquer l'indemnisation, selon les clauses applicables.
En cas d'incendie, les dommages matériels sont habituellement garantis dans le cadre de la formule souscrite, mais certains sinistres trouvent leur origine dans un défaut d'entretien, une installation non conforme ou une négligence caractérisée. Les règles varient d'un contrat à l'autre : la lecture des exclusions est donc aussi utile que celle des garanties mises en avant dans la publicité.
Les équipements de sécurité ont un rôle concret. Un détecteur de fumée entretenu alerte rapidement les occupants. Une porte renforcée, un éclairage extérieur, une alarme ou un système de vidéosurveillance peuvent décourager une intrusion et fournir des éléments utiles pour comprendre les faits. Ces dispositifs ne garantissent pas automatiquement une meilleure indemnisation, sauf engagement contractuel précis, mais ils contribuent à limiter les pertes.
Comment prouver l'existence et la valeur de ses biens ?
Après un sinistre, l'inventaire se fait souvent dans l'urgence. C'est pourquoi les preuves préparées avant l'événement ont une vraie valeur. Les factures sont les documents les plus évidents, mais elles ne sont pas les seules : photos datées, vidéos de l'intérieur du logement, relevés bancaires, certificats d'authenticité, garanties, évaluations et échanges de réparation peuvent compléter un dossier.
Une vidéo réalisée pièce par pièce constitue une solution simple. Ouvrez les placards, filmez les appareils, les numéros de série et les objets coûteux. Rangez ensuite le fichier hors du domicile. Pour un ordinateur, un téléviseur, une console ou une machine à café, le numéro de série est particulièrement utile lors d'un dépôt de plainte ou d'une recherche par les autorités.
- Conserver les factures importantes dans un espace numérique protégé.
- Photographier les objets de valeur sous plusieurs angles.
- Noter les marques, références et numéros de série.
- Mettre à jour l'estimation du mobilier après des achats significatifs.
- Relire les plafonds applicables aux dépendances et aux objets précieux.
Vétusté, valeur à neuf et plafonds : comprendre ce qui réduit le remboursement
Une indemnisation ne correspond pas toujours au prix payé à l'achat. La vétusté désigne la dépréciation liée à l'âge, à l'usage et à l'état du bien. Un canapé, un ordinateur ou un électroménager ancien peuvent donc être remboursés sur une base inférieure au prix nécessaire pour les remplacer.
La garantie « valeur à neuf » améliore parfois la prise en charge, dans les limites prévues au contrat. Elle ne signifie pas forcément que tout sera remboursé sans plafond : une franchise peut rester à votre charge et les conditions d'application peuvent exiger le remplacement effectif du bien. Les plafonds représentent, eux, la somme maximale versée pour une catégorie de biens ou pour l'ensemble du mobilier.
Il faut aussi distinguer la valeur sentimentale de la valeur assurantielle. Un meuble de famille peut être irremplaçable pour vous, tout en ayant une valeur de marché modeste. À l'inverse, une pièce ancienne discrète peut mériter une expertise parce que son estimation dépasse largement ce que l'on imagine.
Adapter son assurance à ce que contient réellement le logement
Un contrat adapté commence par une estimation honnête du capital mobilier : l'ensemble des meubles, vêtements, appareils, objets de loisirs et effets personnels à remplacer après un sinistre. Sous-évaluer ce montant expose à une couverture insuffisante ; le surestimer peut conduire à payer une cotisation plus élevée sans besoin réel. [ En savoir plus ici ]
Relisez aussi les options concernant le vol hors domicile, les dépendances, les objets précieux, le matériel informatique et les équipements extérieurs. La solution pertinente n'est pas toujours de souscrire toutes les garanties disponibles. Elle consiste à protéger les biens qui seraient réellement difficiles à remplacer, au bon niveau et dans les lieux où ils sont réellement conservés.
Questions fréquentes
Les bijoux sont-ils automatiquement couverts par l'assurance habitation ?
Pas toujours intégralement. Les bijoux peuvent être couverts, mais avec un plafond spécifique, une franchise ou des conditions de preuve renforcées. Pour les pièces de valeur, factures, photos, certificats et expertise facilitent l'indemnisation.
L'argent liquide volé à domicile est-il remboursé ?
L'argent liquide est souvent exclu ou soumis à une limite faible. Les conditions exactes dépendent du contrat, et il peut être difficile de prouver le montant présent dans le logement au moment du cambriolage.
Comment protéger les objets stockés dans une cave ou un garage ?
Vérifiez que la dépendance est déclarée et couverte, contrôlez le plafond applicable, puis sécurisez l'accès avec une serrure adaptée. Photographiez les biens stockés et gardez leurs factures, car la preuve d'effraction et de propriété peut être déterminante.

👉 Lire aussi: Comparer les devis de télésurveillance pour faire le bon choix et Comment bien choisir un coffre-fort domestique : critères et installation


A propos de nous : Camille

Passionné(e) par la sécurité et les nouvelles technologies, je m'intéresse depuis plus de dix ans à l'univers de la vidéosurveillance. Sur Mi4Ever, je partage mes conseils, retours d'expérience et analyses pour aider chacun à mieux comprendre les enjeux de la surveillance vidéo. J'apprécie particulièrement décortiquer les innovations du secteur et rendre accessibles des sujets parfois techniques. Mon objectif : vous accompagner dans le choix et l'utilisation de vos équipements, que vous soyez novice ou utilisateur averti. Ensemble, créons un environnement plus sûr grâce à l'information !